高卒30歳の平均年収は?30歳の値が載る統計表と勤続年数の見方
コロキャリア編集部
コロキャリア|中卒・高卒でも諦めない転職
※本記事には広告(プロモーション)を含みます。編集部が転職サービスを勧める基準は編集方針ですべて公開しています。
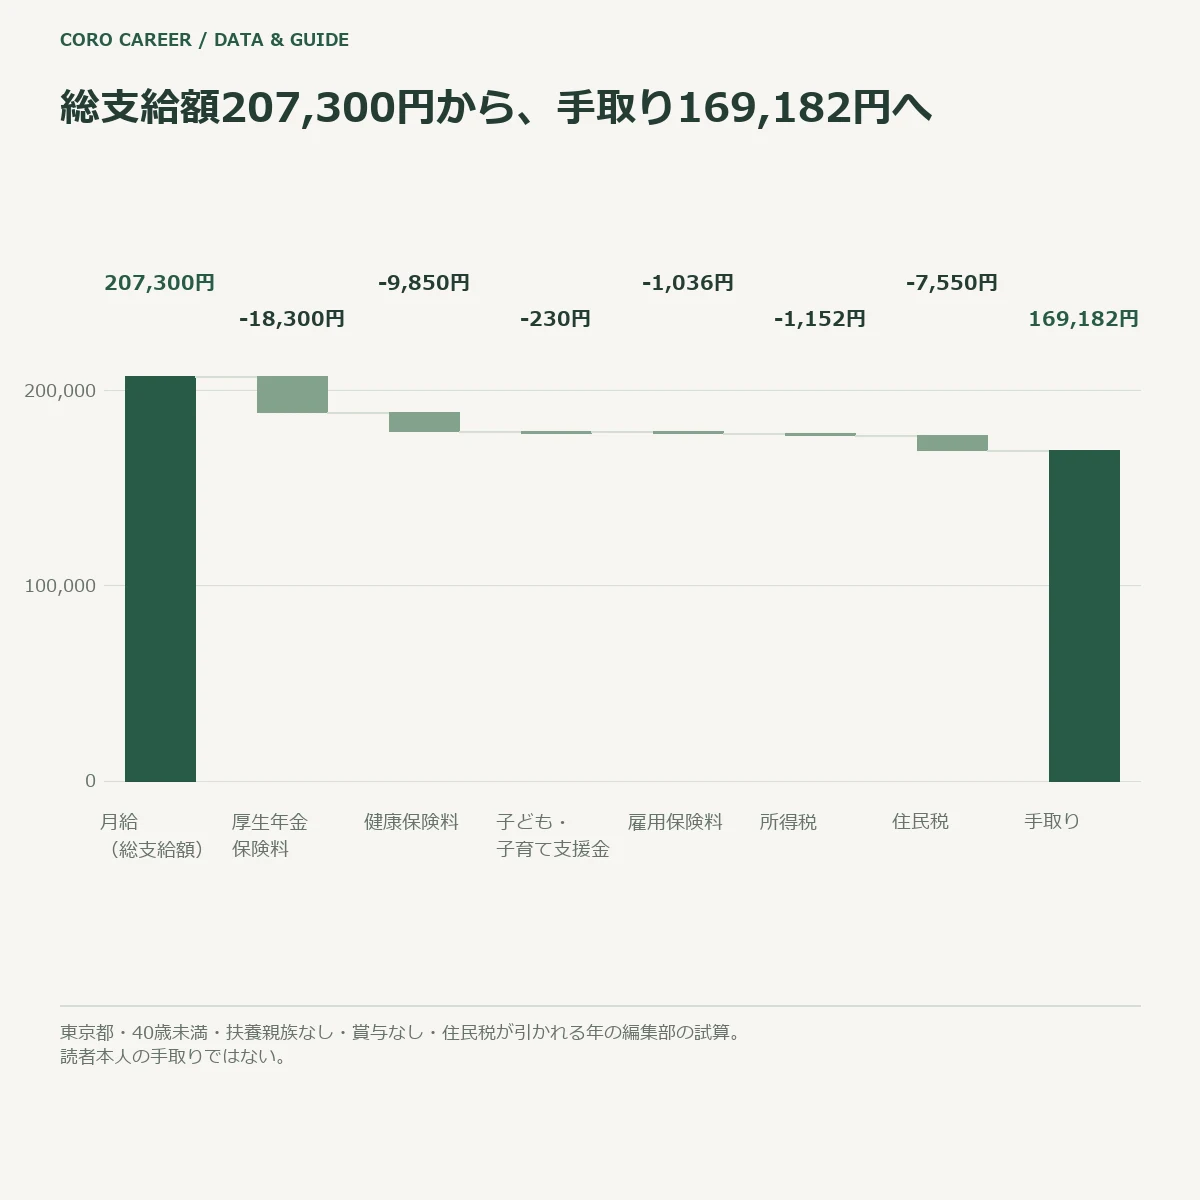
高卒の手取りは、月給の額面から5つの項目を引いた額で、この記事の前提では額面の約8割になります。令和7年の高校卒の初任給207,300円(男女計)を東京都で受け取る場合、手取りは169,182円です(編集部の試算)。住民税が引かれない年は176,732円になります。
手取り20万円に必要な月給は、同じ前提で約24万7千円です。この記事の額は、東京都・40歳未満・扶養親族なし・賞与なしと仮定した試算で、読者本人の手取りとは別の額です。前提は本文の表に11項目すべて書きました。
引かれる項目は、厚生年金保険料・健康保険料・雇用保険料・所得税・住民税の5つです。率は令和8年度のもので、原典と確認日を各項目に添えています。当サイトは編集方針で在学中の高校生の就職活動を扱わないため、この記事では書きません。
令和7年の高校卒の初任給207,300円(男女計)は、東京都・40歳未満・扶養親族なし・賞与なしの前提で、手取り169,182円になります。これは住民税が引かれる年の額で、引かれない年は176,732円です。
| 項目 | 月の額 |
|---|---|
| 月給(総支給額) | 207,300円 |
| 厚生年金保険料 | −18,300円 |
| 健康保険料 | −9,850円 |
| 子ども・子育て支援金 | −230円 |
| 雇用保険料 | −1,036円 |
| 所得税(復興特別所得税を含む) | −1,152円 |
| 住民税 | −7,550円 |
| 手取り(住民税が引かれる年) | 169,182円 |
| 手取り(住民税が引かれない年) | 176,732円 |
(出典:編集部の試算/月給の207,300円は、厚生労働省「令和7年賃金構造基本統計調査 結果の概況」第10表の高校卒・男女計の値〈2025年6月分の所定内給与額〉/率と控除は本文の各項目に出典を添えた/円未満は切り捨て)
月給207,300円は、原則として3月に学校を卒業した人の6月分の所定内給与額です。賞与は入りません。働いた経歴のある人が採用された場合の額と同じとは限らないため、この記事では「月の総支給額の例」として使います。
この表の見方は、次の3点に絞れます。
調査の表の学歴の区分名は「高校」です。表から引いた数字は「高校卒」、読む人を指すときは「高卒」と書きます。
厚生労働省の賃金構造基本統計調査が学歴別に示す賃金は、手取りではありません。概況の「主な用語の定義」は、所定内給与額を次のように定めています。
「所定内給与額」とは、労働契約等であらかじめ定められている支給条件、算定方法により6月分として支給された現金給与額(きまって支給する現金給与額)のうち、超過労働給与額(①時間外勤務手当、②深夜勤務手当、③休日出勤手当、④宿日直手当、⑤交替手当として支給される給与をいう。)を差し引いた額で、所得税等を控除する前の額をいう。
(引用:厚生労働省「令和7年賃金構造基本統計調査 結果の概況」主な用語の定義/2026年10月17日に編集部が原文を確認)
学歴別の表(e-Statの「学歴、年齢階級別きまって支給する現金給与額、所定内給与額及び年間賞与その他特別給与額」)が持つ指標は8つです。手取りの欄は、編集部が2026年10月17日に確認した範囲では見当たりません。指標の一覧は参考・出典に載せました。
そこで本記事では、手取りを「総支給額から5項目を引いた額」と定めて試算します。5項目は、厚生年金保険料・健康保険料(子ども・子育て支援金を含む)・雇用保険料・所得税・住民税です。給与明細の差引支給額に近い額ですが、会社が独自に引くものは含めません。
この記事の額は、読者本人の手取りではありません。年齢・住所・勤め先・扶養の状況で変わるため、誰にでも当てはまる金額としては使わないでください。
次の表の前提を、すべての試算に使いました。
| # | 前提 | この試算の値 | 変わるとどう動くか |
|---|---|---|---|
| 1 | 月の給与額 | 総支給額。通勤手当を含め、全額が課税と保険料の対象。賞与は別の節で扱う | 通勤手当の扱いで、所得税が試算とずれることがある |
| 2 | 年齢 | 40歳未満(介護保険料なし) | 40〜64歳は介護保険料率1.62%が加わる(本人0.81%) |
| 3 | 加入する医療保険(協会けんぽの支部) | 協会けんぽ東京支部(9.85%) | 支部ごとに率が違う。加入支部は居住する都道府県と異なる場合がある(全国健康保険協会の案内)。健康保険組合や共済は率が別 |
| 4 | 標準報酬月額 | 月の総支給額を、協会けんぽ東京支部の保険料額表の区分に当てはめる | 区分の境目をまたぐと、保険料が段階的に動く |
| 5 | 扶養親族 | なし(本人のみ) | 扶養親族がいると所得税・住民税が減る |
| 6 | 賞与 | なし(ありの場合は別の節) | 賞与にも保険料と税がかかる |
| 7 | 所得税 | 令和8年分の控除で年税額を求め、12で割る | 月々の源泉徴収税額表の額とは一致しない |
| 8 | 住民税 | 前年(令和7年)も同じ収入だった年の額 | 前年の収入で決まる。入社した年は前年に収入がなければ引かれない場合がある |
| 9 | 端数 | 保険料・税とも円未満切り捨て | 実際の端数処理は会社の給与計算で決まり、数円ずれる |
| 10 | 会社独自の引き去り | 含めない(寮費・組合費・財形貯蓄など) | 引かれる項目が増えるぶん、手取りは減る |
| 11 | 率の年度 | 令和8年度(協会けんぽの健康保険料率は令和8年3月分から、子ども・子育て支援金は令和8年4月分から) | 年度ごとに改定される |
3つの保険(厚生年金保険・健康保険・雇用保険)に加入している常用の正社員を前提にしています。加入の条件は、勤め先と働き方で決まります。
標準報酬月額は、保険料の計算のもとになる「報酬」を区分に当てはめて決まります。健康保険法3条5項は、報酬を次のように定めています。
この法律において「報酬」とは、賃金、給料、俸給、手当、賞与その他いかなる名称であるかを問わず、労働者が、労働の対償として受けるすべてのものをいう。ただし、臨時に受けるもの及び三月を超える期間ごとに受けるものは、この限りでない。
(引用:健康保険法3条5項/2026年10月17日にe-Gov法令APIで取得した条文を編集部が確認)
つまり、通勤手当などの手当も、保険料の計算のもとになる報酬に入ります。この試算では、月の総支給額をそのまま報酬月額に当てはめました。
標準報酬月額の決め方は、区分の表で確かめられます。月給207,300円は、協会けんぽ東京支部の保険料額表で、報酬月額195,000円以上210,000円未満の区分にあたります。標準報酬月額は200,000円です(健康保険の17等級・厚生年金保険の14等級)。
5項目を、厚生年金保険料・健康保険料・雇用保険料・所得税・住民税の順に計算します。月給は、結論の表と同じ207,300円です。
厚生年金保険料の本人負担は、標準報酬月額に9.15%を掛けた額です。保険料率は18.300%で、会社と本人が半分ずつ負担するため、本人の分は9.150%になります。日本年金機構は、厚生年金保険料率が18.3%で固定されていると案内しています(2026年10月17日に編集部が確認)。
計算は、200,000円×9.15%=18,300円です。協会けんぽ東京支部の保険料額表の厚生年金保険料の折半額(18,300円)と一致しました。引かれた保険料は、将来の年金の加入記録にもなります。
保険料は、前月の標準報酬月額にかかる分を、当月の給与から控除できる形です(厚生年金保険法84条1項/2026年10月17日にe-Gov法令APIで取得した条文を編集部が確認)。健康保険も同じ形です(健康保険法167条1項)。
健康保険料の本人負担は、標準報酬月額に、加入する支部(都道府県)ごとの保険料率の半分を掛けた額です。協会けんぽの令和8年度の東京都の率は9.85%で、本人の分は4.925%です。計算は、200,000円×4.925%=9,850円で、保険料額表の折半額と一致しました。
全国健康保険協会は、令和8年度の保険料率について次のように案内しています。
令和8年4月分(5月納付分)からは、これに全国一律の子ども・子育て支援金(0.23%)が加わります。
(引用:全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」/2026年10月17日に編集部が原文を確認)
支援金も、会社と本人が半分ずつ負担します。本人の分は0.115%で、200,000円×0.115%=230円です。協会けんぽ以外の医療保険(会社ごとの健康保険組合など)に加入している場合は、健康保険料率が別に決まっています。
雇用保険料の本人負担は、賃金の総額に率を掛けた額で、令和8年度の一般の事業は5/1000(0.5%)です。標準報酬月額は使わず、この試算では月の総支給額に掛けました。計算は、207,300円×0.005=1,036.5円で、円未満を切り捨てた1,036円です。
雇用保険料率は、事業の種類によって違います(厚生労働省「令和8年度の雇用保険料率について」/2026年10月17日に編集部が確認)。
所得税は、1年分の収入から3つの控除を引いた課税所得に、税率を掛けて求めます。月給207,300円で働き続けた1年を、次の6段階で計算しました。
給与所得控除は、収入が220万円超360万円以下なら、収入金額×30%+8万円です。基礎控除は、合計所得が489万円以下なら104万円です。どちらも令和8年12月1日に施行され、令和8年分と令和9年分に適用されます(国税庁タックスアンサーNo.1410・No.1199/令和8年4月1日現在法令等/2026年10月17日に編集部が確認)。税率は、課税所得が1,000円から194万9,000円までなら5%です(同No.2260)。
月々の給与から引かれる所得税は、国税庁が公表する令和8年分の源泉徴収税額表の額で、年末調整で年間の税額に合わせて精算されます。この記事の1,152円は年税額を12で割った額で、税額表の額とは一致しません。令和7年分の控除(基礎控除は88万円)で同じ給与の年税額を求めると22,002円で、令和8年分より8,168円多くなります(編集部の算出)。
社会保険料控除には、子ども・子育て支援金を含めていません。国税庁の社会保険料控除の解説(タックスアンサーNo.1130/令和8年4月1日現在法令等)に、支援金の記載が見当たらなかったためです(2026年10月17日に編集部が確認)。含めた場合の差は年に140円ほどです(編集部の算出)。
給与所得の金額は式で求めました。660万円未満の年末調整では、所得税法別表第五の表で求めるため、表の値とは小さな差が出ることがあります(同No.1410の注)。
住民税は、前年の所得をもとに決まります。令和8年度分は、令和7年(2025年)の所得で決まります(総務省「やさしい地方税」/2026年10月17日に編集部が確認)。この試算では、令和7年の収入も月給207,300円×12の同額だったと仮定しました。
前年に収入がなかった人は、入社した年に住民税が引かれない場合があります。そのため、住民税なしの手取りも並べています。計算は次の6段階です。
調整控除は、地方税法37条(道府県民税)と314条の6(市町村民税)が定める、所得割から引く額です。合計課税所得金額が200万円以下の場合、基礎額は5万円に、扶養親族などの区分ごとの金額を加えた額です。扶養親族などがなければ5万円で、道府県民税は2%、市町村民税は3%(指定都市は合わせて5%)を掛けるため、5万円×5%=2,500円です(2026年10月17日にe-Gov法令APIで取得した条文を編集部が確認)。
所得割の税率10%と均等割は総務省「やさしい地方税」、住民税の基礎控除43万円は総務省自治税務局の資料(令和8年5月29日 個人住民税検討会 資料3)によります。実際の月々の額は、勤め先を通じて届く税額の通知で確かめてください。
月給を6通りに変えて、同じ前提で5項目を計算しました。6つの月給の出どころは、次のとおりです(いずれも令和7年・2025年6月分の所定内給与額で、高校卒・男女計)。
最初の表は、標準報酬月額と、社会保険料(雇用保険料を含む)です。
| 月給(総支給額) | 標準報酬月額 | 厚生年金保険料 | 健康保険料 | 子ども・子育て支援金 | 雇用保険料 | 計 |
|---|---|---|---|---|---|---|
| 180,000円 | 180,000円 | 16,470円 | 8,865円 | 207円 | 900円 | 26,442円 |
| 207,300円 | 200,000円 | 18,300円 | 9,850円 | 230円 | 1,036円 | 29,416円 |
| 225,200円 | 220,000円 | 20,130円 | 10,835円 | 253円 | 1,126円 | 32,344円 |
| 251,700円 | 260,000円 | 23,790円 | 12,805円 | 299円 | 1,258円 | 38,152円 |
| 276,200円 | 280,000円 | 25,620円 | 13,790円 | 322円 | 1,381円 | 41,113円 |
| 296,600円 | 300,000円 | 27,450円 | 14,775円 | 345円 | 1,483円 | 44,053円 |
次の表は、所得税・住民税と手取りです。
| 月給(総支給額) | 所得税 | 住民税 | 手取り(住民税が引かれる年) | 額面に対する割合 | 手取り(住民税が引かれない年) |
|---|---|---|---|---|---|
| 180,000円 | 276円 | 5,933円 | 147,349円 | 81.9% | 153,282円 |
| 207,300円 | 1,152円 | 7,550円 | 169,182円 | 81.6% | 176,732円 |
| 225,200円 | 1,642円 | 8,508円 | 182,706円 | 81.1% | 191,214円 |
| 251,700円 | 2,297円 | 9,791円 | 201,460円 | 80.0% | 211,251円 |
| 276,200円 | 3,020円 | 11,208円 | 220,859円 | 80.0% | 232,067円 |
| 296,600円 | 3,599円 | 12,341円 | 236,607円 | 79.8% | 248,948円 |
(出典:編集部の試算/東京都・40歳未満・扶養親族なし・賞与なし・協会けんぽ加入・令和8年度の率/月給の公表値は厚生労働省「令和7年賃金構造基本統計調査 結果の概況」第10表・第3表/割合は手取り÷月給で、編集部の算出/月の所得税・住民税は年額を12で割り、円未満を切り捨てた)
編集部は、6つの月給すべてで、保険料額表の折半額と式で求めた値が一致することを確かめました。手取りも、項目ごとの足し算を2回行って確かめています。
額面が大きいほど、所得税と住民税の割合が上がるため、手取りの割合はおおむね下がります。年齢階級の額は、その階級に入る人の平均で、個人の月給ではありません。残業代は入っていないため、残業のある人の総支給額は、この額より多くなります。
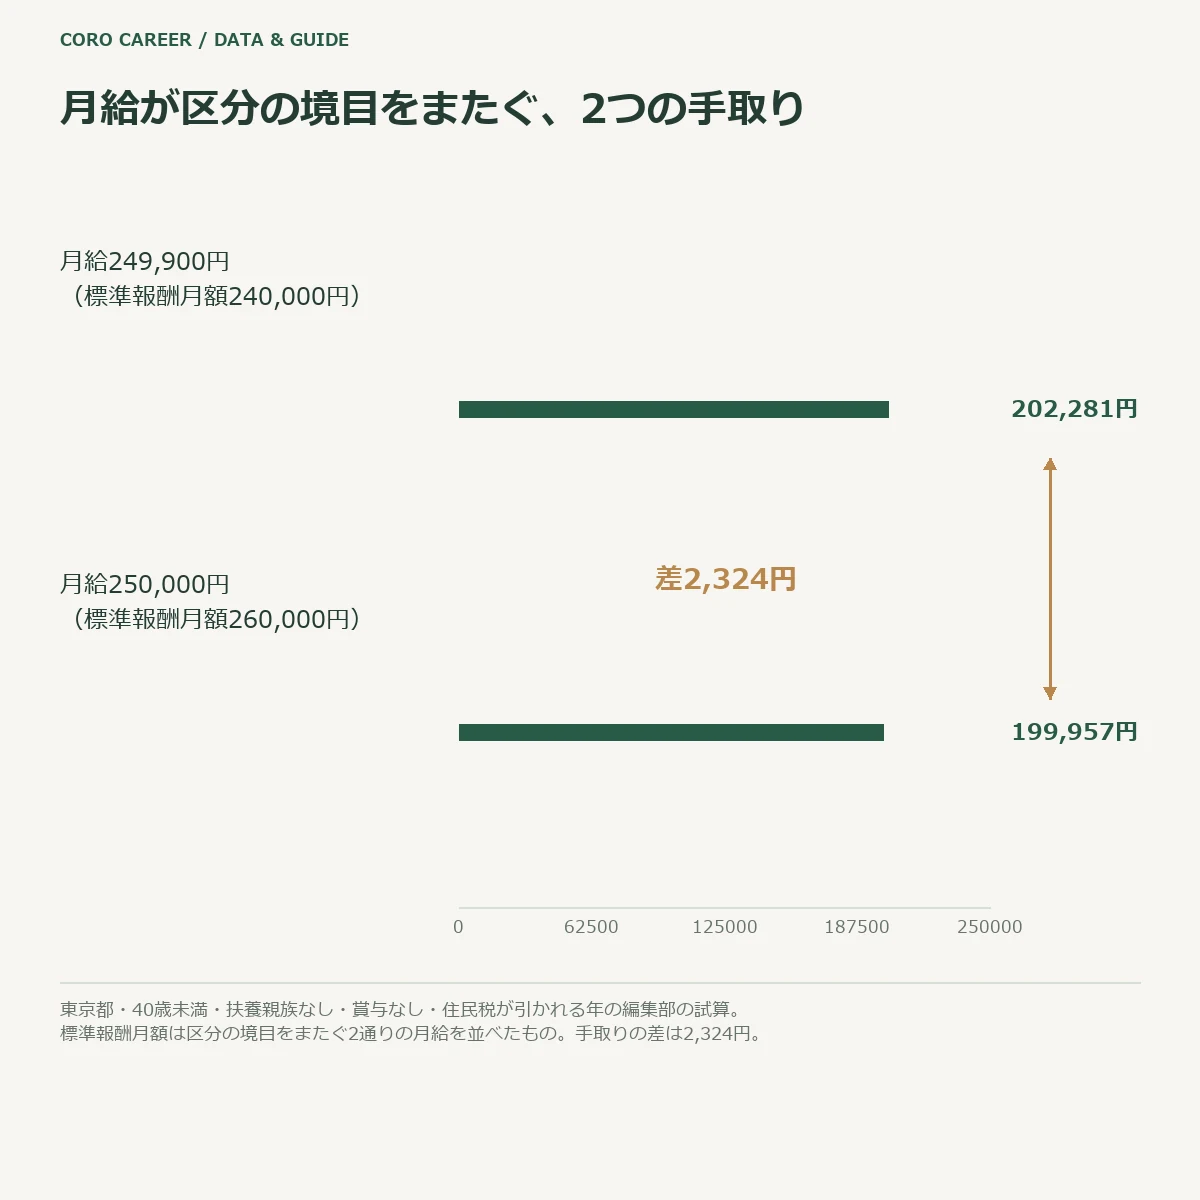
標準報酬月額は区分で決まるため、区分の境目の上と下で、保険料が段階的に動きます。月給249,900円と250,000円を、同じ前提で並べました。
| 月給(総支給額) | 標準報酬月額 | 社会保険料(雇用保険料を含む) | 所得税 | 住民税 | 手取り |
|---|---|---|---|---|---|
| 249,900円 | 240,000円 | 35,305円 | 2,373円 | 9,941円 | 202,281円 |
| 250,000円 | 260,000円 | 38,144円 | 2,233円 | 9,666円 | 199,957円 |
月給が100円多い250,000円のほうが、標準報酬月額が20,000円上がり、社会保険料が2,839円増えます。所得税と住民税が合わせて415円減っても、手取りは2,324円少なくなります(いずれも編集部の算出)。
標準報酬月額は、決まったあとは毎月の給与の増減では変わらず、決め直すきまり(定時決定・随時改定など)があります。この比較は、区分の境目の上下にいる2通りの月給を並べただけです。1人の給与が月々で上下したときの話ではありません。
手取り20万円は、月給(額面)20万円とは別の額です。同じ前提で、月給20万円の手取りは、住民税が引かれる年で162,686円、引かれない年で169,727円です(編集部の試算)。
手取りが20万円になる月給を探すと、住民税が引かれる年は247,400円で、引かれない年は237,200円でした。
| ケース | 月給(総支給額) | 社会保険料(雇用保険料を含む) | 所得税 | 住民税 | 手取り |
|---|---|---|---|---|---|
| 住民税が引かれる年 | 247,400円 | 35,293円 | 2,284円 | 9,766円 | 200,057円 |
| 住民税が引かれない年 | 237,200円 | 35,242円 | 1,922円 | 0円 | 200,036円 |
(出典:編集部の試算/前提は前の表と同じ/月給は100円刻みで、手取りが20万円を超える最初の額を探した)
月給の統計と並べると、住民税が引かれる年の247,400円は、勤続1〜2年の階級の高校卒(男女計)の所定内給与額24万7,500円とほぼ同じ水準です。住民税が引かれない年の237,200円は、勤続0年の階級の23万6,400円に近い水準です(令和7年・産業計・企業規模計/編集部が2026年10月17日にe-Statの統計表から取り出した値)。
階級の平均は、残業代を含まない所定内給与額の平均で、読者個人が何年目に当たるかを示す数字ではありません。
協会けんぽの健康保険料率は、加入する都道府県支部ごとに決まっています。加入支部は、居住する都道府県と異なる場合があると、全国健康保険協会は案内しています。標準報酬月額200,000円の本人負担を、主な支部で並べました。
| 加入支部の都道府県 | 令和8年度の健康保険料率 | 本人負担(月) |
|---|---|---|
| 東京都 | 9.85% | 9,850円 |
| 神奈川県 | 9.92% | 9,920円 |
| 愛知県 | 9.93% | 9,930円 |
| 大阪府 | 10.13% | 10,130円 |
| 福岡県 | 10.11% | 10,110円 |
| 北海道 | 10.28% | 10,280円 |
| 沖縄県 | 9.44% | 9,440円 |
| 熊本県 | 10.08% | 10,080円 |
| 宮城県 | 10.10% | 10,100円 |
| 広島県 | 9.78% | 9,780円 |
| 新潟県(47都道府県で最低) | 9.21% | 9,210円 |
| 佐賀県(47都道府県で最高) | 10.55% | 10,550円 |
(出典:全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」/表の12県と、47都道府県での最低・最高は、2026年10月17日に編集部が原文を確認/本人負担は標準報酬月額×率÷2で、編集部の算出)
新潟県と佐賀県の差は1,340円で、年に直すと16,080円です(編集部の算出)。厚生年金保険料率は全国で同じで、雇用保険料率は事業の種類で決まります。この表で動かしたのは、協会けんぽの健康保険料率だけです。
40歳以上は、介護保険料率1.62%(本人0.81%)が加わります。標準報酬月額200,000円なら、本人の分は月1,620円です。子ども・子育て支援金の率0.23%は全国で同じです。
賞与からも、健康保険・厚生年金保険の保険料は控除できます(健康保険法167条2項・厚生年金保険法84条2項/2026年10月17日にe-Gov法令APIで取得した条文を編集部が確認)。賞与の額を年に50万円(250,000円×2回)と仮定して、月給225,200円の人の年間の手取りを比べました。
50万円は、高校卒・男女計の20〜24歳の年間賞与の公表値53万5,100円(令和7年・前年1〜12月分/編集部が2026年10月17日にe-Statの統計表から取り出した値)に近い仮の額です。1回の賞与250,000円にかかる本人負担は、合計36,724円です。内訳は、健康保険12,312円、子ども・子育て支援金287円、厚生年金保険22,875円、雇用保険1,250円です。
| 項目(年額) | 賞与なし | 賞与あり(250,000円×2回) |
|---|---|---|
| 年間の総支給額 | 2,702,400円 | 3,202,400円 |
| 社会保険料(雇用保険料を含む) | 388,128円 | 461,576円 |
| 所得税 | 19,705円 | 33,846円 |
| 住民税 | 102,100円 | 129,800円 |
| 年間の手取り | 2,192,467円 | 2,577,178円 |
(出典:編集部の試算/東京都・40歳未満・扶養親族なし・住民税が引かれる年/所得税と住民税は1年分の額で、月ごとに割っていない/賞与にも月給と同じ率を掛けた)
賞与50万円で年間の手取りが増えるのは384,711円で、賞与額の76.9%です(編集部の算出)。賞与の月々の源泉徴収は、月給とは別の賞与用の表で行われます。国税庁の令和8年分の源泉徴収税額表にも、賞与用の表が別にあります(2026年10月17日に編集部が確認)。
自分の明細と並べたときにずれる理由は、次の5つです。
明細の控除欄は、次の3つの順で自分の額と並べられます。
手取りの額で求人や勤め先を比べるやり方は、編集部は採りません。手取りには、求人を出した会社が決められない要素も混ざるからです。年齢、前年の収入、扶養親族の有無がそれにあたります。健康保険料率も、勤め先が加入する医療保険(協会けんぽのどの支部か、健康保険組合か)で決まり、求人票の月給からは分かりません。
たとえば、同じ月給でも、東京支部に加入する25歳と佐賀支部に加入する40歳では、保険料が変わります。標準報酬月額200,000円のとき、健康保険料と介護保険料だけで月に2,320円違います(佐賀県10,550円+介護1,620円−東京都9,850円/編集部の算出)。
求人を比べるときは、求人票の月給の内訳(基本給・各種手当・固定残業代)をそろえた額面で比べます。手取りは、内定のあとに自分の条件で試算するほうが筋が通ると、編集部は考えます。額面をどう同じ形に直すかは、月給の額面が何を数えた量かを統計の定義から確かめた親記事にまとめました。
手取りを動かす方向は、額面と控除の2つに分かれます。額面を動かすには、いまの職種を保ったまま、身を置く業種を選び直す方法があります。職業ごとの年収の分布は手取りではなく税込みの年収の階級で職業を比べた記事にあります。動く前の確かめ方は手取りの少なさを動く理由にする前の確かめ方を並べた記事にあります。
控除は、この記事で使った率がすべて国・協会・自治体の定めに沿ったもので、勤め先の裁量では上下しません(会社が独自に引くものを除く)。控除欄を1項目ずつ確かめれば、手取りが少ない理由が控除の側にあるのか、額面の側にあるのかを分けられます。分ける前に、転職を急ぐ理由はありません。
東京都・40歳未満・扶養親族なし・賞与なしの前提で、月給18万円の手取りは、住民税が引かれる年で147,349円、引かれない年で153,282円です(編集部の試算)。内訳は、厚生年金保険料16,470円・健康保険料8,865円・子ども・子育て支援金207円です。雇用保険料は900円、所得税は276円、住民税は5,933円です。月給18万円は公表値ではなく、編集部が置いた例です。
年数では決まらず、まず月給(総支給額)が約24万7千円(住民税が引かれる年)になる必要があります。勤続1〜2年の階級の高校卒(男女計)の所定内給与額は24万7,500円で、数字がほぼ重なります。階級の平均は個人が何年目に当たるかを示す数字ではなく、残業代や手当で総支給額が変わる点も、読み方に含めてください。
令和7年の初任給の公表値207,300円で試算すると、手取りは住民税が引かれない年で176,732円、引かれる年で169,182円です(東京都・賞与なし/編集部の試算)。住民税は前年の所得で決まるため、前年に収入がなかった人は、入社した年に引かれない場合があります。前年の収入が課税の対象になる額であれば、2年目から住民税が加わり、その分だけ手取りが減ります。
手取りの平均は、賃金構造基本統計調査の表に載っていません。月額は所得税等を控除する前の額です。参考に、25〜29歳の高校卒の所定内給与額の平均251,700円を同じ前提で試算すると、手取りは201,460円です(住民税が引かれる年の編集部の試算で、公表された平均の手取りではありません)。
手取り20万円は、月給約24万7千円にあたり、職業の名前では決まりません。この記事は職業の一覧を作っていません。職業の大分類ごとに、年収がどの階級に入る人が多いかは、年収の階級に入る人の割合を職業別に並べた記事の表で確かめられます。
直近の給与明細の控除欄で、厚生年金保険料の額を0.0915で割ってみてください。出た額が標準報酬月額と一致すれば、この記事の試算の最初の前提を、自分の明細で確かめたことになります。
※本記事は公的資料に基づく一般的な情報で、率・控除は2026年10月17日時点で確認したものです。保険料率と税の控除は年度ごとに改定されます。最新の内容は、各機関の公表資料をご確認ください。
※給与の控除の内訳や税額、保険料など個別の状況については、勤務先の給与担当、年金事務所、税務署、市区町村の窓口などへご確認ください。