高卒20代の平均年収|全体の年齢階級と18歳入社の各歳
コロキャリア編集部
コロキャリア|中卒・高卒でも諦めない転職
※本記事には広告(プロモーション)を含みます。編集部が転職サービスを勧める基準は編集方針ですべて公開しています。
学歴別の年金額は、編集部が確認した範囲では、公表値が見当たりません。老齢厚生年金の額は、平均標準報酬額に5.481/1000を掛け、被保険者期間の月数を掛けた額です(厚生年金保険法43条1項)。この式に、学歴の欄はありません。
学歴の違いが額に出るとすれば、賃金(平均標準報酬額)と加入した月数を通してです。編集部の試算では、18歳から60歳までの504月、平均標準報酬額が月30万円なら、老齢厚生年金は年約82万8,727円です。老齢基礎年金の満額と合わせると、月約13万9,668円になります。
試算の前提は、本文の表に書きました。読者本人の金額ではありません。確かめた範囲は、令和6年度の事業の概況、日本年金機構のガイド、法令の条文です。
数字は2026年10月19日に、編集部が原典を開いて確認しました。
老齢厚生年金の額は、被保険者であった全期間の平均標準報酬額の千分の五・四八一に、被保険者期間の月数を掛けた額です(厚生年金保険法43条1項)。この記事の要点を、先に3つ書きます。
20歳から60歳まで保険料を納めた人の老齢基礎年金は、令和8年度で満額が年84万7,300円(月7万608円)です。この記事の試算は、老齢厚生年金(報酬比例部分)と老齢基礎年金の満額を足した額です。
調査の表の学歴の区分名は「高校卒」です。本文では調査の数字を「高校卒」、読む人や検索語を指す場面を「高卒」と書きます。
厚生労働省年金局の概況が示す平均年金月額は、学歴ではなく性別で分けた値です。令和6年度末現在の厚生年金保険(第1号)の老齢年金の受給権者について、次のとおりです。
| 区分 | 受給権者数 | 平均年金月額 |
|---|---|---|
| 男女計 | 16,085,696人 | 150,289円 |
| 男子 | 10,679,944人 | 169,967円 |
| 女子 | 5,405,752人 | 111,413円 |
(出典:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」参考資料3/令和6年度末現在・厚生年金保険〈第1号〉の老齢年金・基礎年金月額を含む/2025年12月公表/2026年10月19日に編集部が概況のテキストと取り出し済みの表を開いて確認)
平均だけでは、額の散らばりが見えません。同じ表の年金月額の階級別人数から、4つの区分に分けた割合を出しました。
| 年金月額 | 男子 | 女子 |
|---|---|---|
| 10万円未満 | 9.3% | 38.2% |
| 10万円以上15万円未満 | 21.9% | 49.5% |
| 15万円以上20万円未満 | 41.3% | 10.6% |
| 20万円以上 | 27.5% | 1.7% |
(出典:前の表と同じ参考資料3の階級別人数から、編集部が割合を算出/小数第2位を四捨五入/男子の合計は10,679,944人、女子は5,405,752人/階級の人数は、各階級で男子と女子の和が総数に合うことを確かめた)
この数字を、高卒の年金として読むことはできません。概況は、この表の読み方について、次の2点に留意が必要と書いています。
・厚生年金保険(第1号)の受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない、報酬比例部分のみの65歳未満の受給権者が含まれていること
・老齢年金には、共済組合等の組合員等たる厚生年金保険の被保険者期間(平成27年9月以前の共済組合等の組合員等の期間を含む)を含めて該当した者もいるが、これらの者の年金月額には共済組合等から支給される分が含まれていないこと
(引用:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」参考資料3の注3/2026年10月19日に編集部が概況のテキストを読んで確認/PDFのテキスト取り出しで入った空白は除いた)
つまり、この平均には、加入期間が短い人、65歳未満の人、共済組合の期間を持つ人が混ざります。40年加入した人の年金でも、高卒の人の年金でもありません。
学歴別の公表値を探した範囲は、この概況の本文だけです。日本年金機構の「主要統計」と、厚生年金保険・国民年金の事業年報は、開いていません。老齢年金受給者実態調査と年金制度基礎調査も、走査していません。ほかの資料に学歴別の値があるかは、この記事では確かめていません。
老齢厚生年金は、原則として65歳から受け取ります。条文は、支給の要件を次のように定めています。
老齢厚生年金は、被保険者期間を有する者が、次の各号のいずれにも該当するに至つたときに、その者に支給する。
一 六十五歳以上であること。
二 保険料納付済期間と保険料免除期間とを合算した期間が十年以上であること。
(引用:厚生年金保険法42条/2026年10月17日にe-Gov法令APIで取得された条文を、2026年10月19日に編集部が確認/法令ID 329AC0000000115)
日本年金機構のガイドは、資格期間を「保険料納付済期間」「保険料免除期間」「合算対象期間」の合計と案内しています。合算対象期間は、年金額には反映されませんが、10年に数えられる期間です(「老齢年金ガイド 令和8年度版」3ページ)。合算対象期間の根拠条文は、この記事では取得していません。
厚生年金に加入するのは、次の人です。
適用事業所に使用される七十歳未満の者は、厚生年金保険の被保険者とする。
(引用:厚生年金保険法9条/2026年10月17日に取得された条文を、2026年10月19日に編集部が確認)
資格を取得する日と、期間の数え方も条文にあります。
第九条の規定による被保険者は、適用事業所に使用されるに至つた日若しくはその使用される事業所が適用事業所となつた日又は前条の規定に該当しなくなつた日に、被保険者の資格を取得する。
(引用:厚生年金保険法13条1項/同上)
被保険者期間を計算する場合には、月によるものとし、被保険者の資格を取得した月からその資格を喪失した月の前月までをこれに算入する。
(引用:厚生年金保険法19条1項/同上)
加入の日は、条文では適用事業所に使用されるに至った日などで、勤め先がその届出を出します。入社した日の加入の流れは、別の記事で扱います。
65歳より前に受け取れるのは、日本年金機構のガイドが案内する「特別支給の老齢厚生年金」です。対象は、昭和36年4月1日(民間の会社員の女性は昭和41年4月1日)以前に生まれ、厚生年金保険などの加入期間が1年以上ある人です。生年月日に応じた60〜64歳から65歳になるまで受け取れます(同ガイド1ページ)。
条文では、附則8条1項が次のように定めます。
当分の間、六十五歳未満の者(附則第七条の三第一項各号に掲げる者を除く。)が、次の各号のいずれにも該当するに至つたときは、その者に老齢厚生年金を支給する。
(引用:厚生年金保険法附則8条1項柱書/同上/各号は「六十歳以上であること」「一年以上の被保険者期間を有すること」ほか)
附則8条1項が除く「附則第七条の三第一項各号に掲げる者」は、同項が支給繰上げの請求を認める人です。条文の括弧の位置からは、民間の会社員(第一号厚生年金被保険者)で当たるのは、男子が昭和36年4月2日以後、女子が昭和41年4月2日以後に生まれた者です。第二号から第四号の厚生年金被保険者の女子や、坑内員など別の定めを持つ号は、この記事で扱いません。
ガイドが案内する特別支給の対象は、昭和36年4月1日(女性は昭和41年4月1日)以前に生まれた人です。2026年10月19日時点で、昭和36年4月2日以後に生まれた男子は65歳以下、昭和41年4月2日以後に生まれた女子は60歳以下です。昭和41年4月1日以前に生まれた女子は、同じ時点で65歳未満なら、60歳台前半の受給の対象になりえます。
65歳より前の請求(繰上げ)と、66歳以後の請求(繰下げ)もあります。ガイドによると、繰上げは1か月ごとに0.4%減額(昭和37年4月2日以降に生まれた人は最大24%)、繰下げは1か月ごとに0.7%増額(最大84%)です。増減額の率は生涯変わりません(同ガイド9ページ・11ページ)。
働きながら受け取る場合は、老齢厚生年金の額と給与・賞与の額に応じて、年金の一部または全部が支給停止になることがあります(在職老齢年金)。基準額は、令和8年4月から月65万円です(同ガイド13ページ)。この記事の試算は、この調整を入れていません。
老齢基礎年金は、20歳から60歳になるまでの40年間(480月)の保険料をすべて納めた場合に満額です。令和8年度の満額は、年84万7,300円(月7万608円)です(昭和31年4月2日以後に生まれた人の額で、同年4月1日以前に生まれた人は年84万4,900円)。20歳から60歳になるまでの第2号被保険者の期間も、保険料納付済期間に含まれます(同ガイド5ページ)。
老齢厚生年金(報酬比例部分)の式は、条文が次のように定めています。
老齢厚生年金の額は、被保険者であつた全期間の平均標準報酬額(被保険者期間の計算の基礎となる各月の標準報酬月額と標準賞与額に、別表各号に掲げる受給権者の区分に応じてそれぞれ当該各号に定める率(以下「再評価率」という。)を乗じて得た額の総額を、当該被保険者期間の月数で除して得た額をいう。附則第十七条の六第一項及び第二十九条第三項を除き、以下同じ。)の千分の五・四八一に相当する額に被保険者期間の月数を乗じて得た額とする。
(引用:厚生年金保険法43条1項/2026年10月17日に取得された条文を、2026年10月19日に編集部が確認)
式を3つの数に分けます。
この記事の試算は、平成15年4月以降の期間だけを数え、乗率は5.481/1000とします。平成15年3月以前に加入期間がある人には、この試算は当てはまりません。
平均標準報酬額と月数から、令和8年度の年金額を試算します。前提は、次の6つです。
| 平均標準報酬額 | 年収の目安(×12) | 報酬比例部分(年額) | 老齢基礎年金(満額) | 合計(年額) | 合計(月額) |
|---|---|---|---|---|---|
| 25万円 | 300万円 | 690,606円 | 847,300円 | 1,537,906円 | 128,158円 |
| 30万円 | 360万円 | 828,727円 | 847,300円 | 1,676,027円 | 139,668円 |
| 35万円 | 420万円 | 966,848円 | 847,300円 | 1,814,148円 | 151,179円 |
| 40万円 | 480万円 | 1,104,969円 | 847,300円 | 1,952,269円 | 162,689円 |
(出典:編集部の試算/報酬比例部分=平均標準報酬額×5.481/1000×504月/老齢基礎年金は日本年金機構「老齢年金ガイド 令和8年度版」の満額/年収の目安は平均標準報酬額×12で、賞与込みの年収に近い値/標準報酬月額の上限・等級による丸めは反映していない)
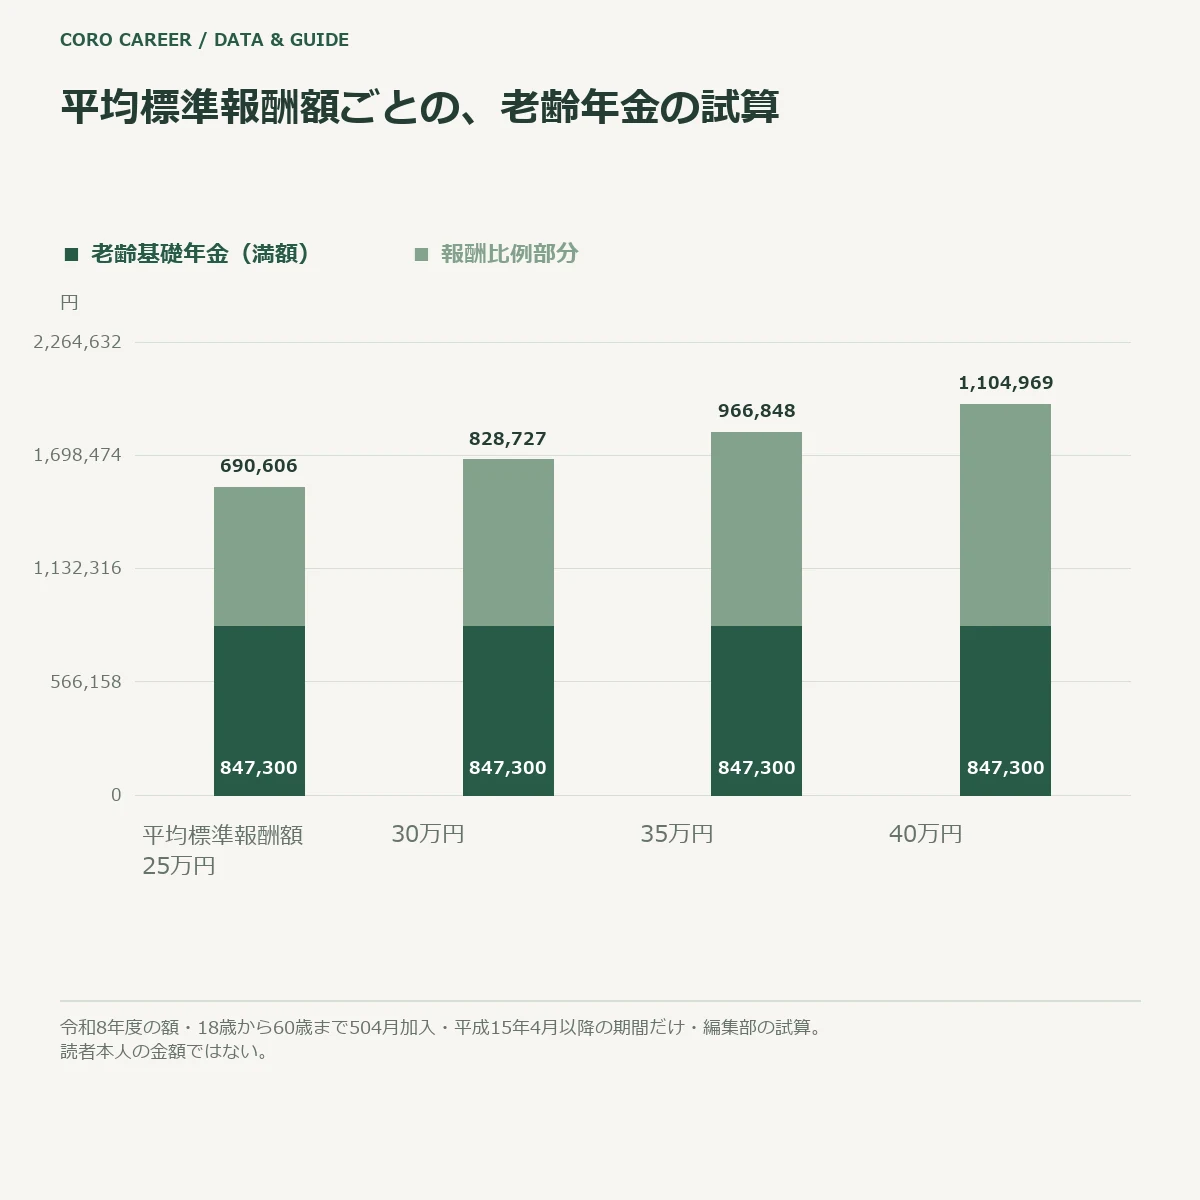
この表の額は、受給開始時の令和8年度の価値に直した値ではなく、令和8年度の式と満額をそのまま当てはめた値です。将来の制度の改正や、年金額の改定は入っていません。
先に出した公表値と並べると、平均標準報酬額35万円の月額151,179円は、男女計の平均150,289円に近い値です。ただし公表値の平均は、加入期間も生年も異なる人の平均で、この試算と同じ前提の値ではありません。
式に学歴の欄はありません。学歴の違いが額に出るとすれば、加入を始める年齢で決まる月数と、賃金で決まる平均標準報酬額を通してです。月数だけを動かして、報酬比例部分(年額)を並べます。平均標準報酬額は月30万円で一定とします。
| 加入期間 | 月数 | 報酬比例部分(年額) | 456月との差 |
|---|---|---|---|
| 22歳から60歳まで | 456月 | 749,800円 | – |
| 20歳から60歳まで | 480月 | 789,264円 | +39,463円 |
| 18歳から60歳まで | 504月 | 828,727円 | +78,926円 |
| 18歳から65歳まで | 564月 | 927,385円 | +177,584円 |
(出典:編集部の試算/報酬比例部分=月30万円×5.481/1000×月数/平成15年4月以降の期間だけ/1か月あたり1,644.3円/差は円未満を切り捨てる前の額から出した/22歳・20歳・18歳・65歳は、加入の開始と終わりの例で、学歴の区分ではない)
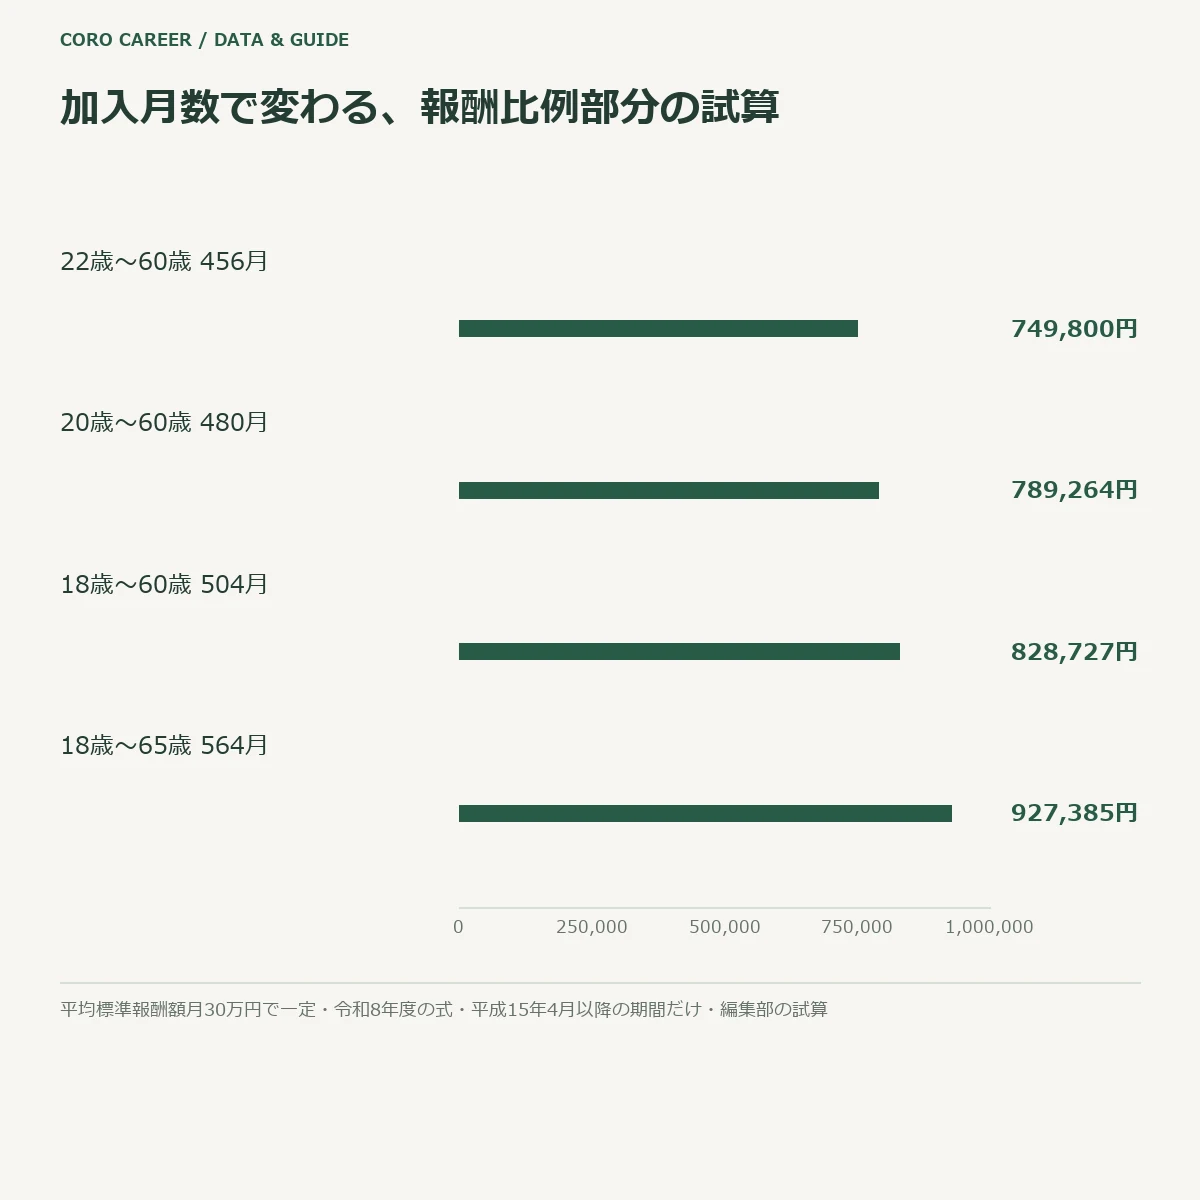
18歳から入ると、22歳から入る場合より48か月多く数えられ、月30万円なら年78,926円増えます。月数が増えるぶん、平均標準報酬額が同じなら額は増えます。実際には、加入を始める年齢が違う人は、平均標準報酬額も違うことがあります。賃金の側は、平均標準報酬額の元になる高校卒の賃金を、月額の表で確かめた親記事で扱っています。
20歳より前の厚生年金の期間は、老齢基礎年金の月数には数えられません。日本年金機構のガイドは、20歳前の期間と60歳以後の期間がある人に、差額を補う「経過的加算額」を案内しています(同ガイド6ページ)。
経過的加算額は、定額部分に相当する額が老齢基礎年金より高額になる場合の差額です。経過的加算額の式はガイドの6ページに、式に使う定額部分の計算式は7ページにあります。この記事の試算には、経過的加算額を入れていません。
厚生年金の保険料は、年金額の計算の入口です。標準報酬月額が20万円のとき、保険料率18.300%の本人負担分(9.150%)は、200,000円×9.15%で月18,300円です(日本年金機構「厚生年金保険料額表 令和8年度版」)。引かれる項目の全体は、別の記事で扱います。
保険料を払った1か月は、将来の年金額に何円として積まれるでしょうか。標準報酬月額が20万円で一定なら、平均標準報酬額も20万円です。式に当てはめます。
| 項目 | 額 |
|---|---|
| 標準報酬月額 | 200,000円 |
| 保険料(本人負担分・9.150%) | 18,300円 |
| 保険料(事業主負担分・9.150%) | 18,300円 |
| 1か月加入して増える老齢厚生年金(年額) | 1,096.2円(200,000円×5.481/1000) |
| 同(月額) | 91.35円 |
| 本人負担1か月分18,300円が、増える年金に並ぶまでの年数 | 約16.7年 |
| 本人と事業主の負担の合計36,600円が並ぶまでの年数 | 約33.4年 |
(出典:編集部の試算/保険料率は日本年金機構「厚生年金保険料額表 令和8年度版」の18.300%〈労使折半〉/年数は保険料÷1,096.2円/年金の将来の改定、老齢以外の給付、老齢基礎年金への影響は反映しない)
年数は、増える年金を65歳から受け取り続けた場合に、保険料の額に並ぶまでの長さです。損得の判定ではありません。老齢以外の給付を計算に入れていないためです。
月数を数える1か月は、保険料を納めた1か月です。賃金が同じでも、加入しない月は積まれません。
厚生年金の被保険者は、原則として、適用事業所に使用される70歳未満の人です(法9条)。このほかに、10条1項の認可を受けて加入する被保険者の定めもあります(法13条2項)。勤め先や働き方によっては、厚生年金に入らない期間が生まれます。入る条件の細部は、この記事では扱いません。
厚生年金に入っていない期間は、国民年金の保険料の納付状況が老齢基礎年金の額に響きます。日本年金機構のガイドによると、老齢基礎年金は、40年(480月)に対する保険料納付済月数などの割合で計算されます。免除を受けた期間は、割合に応じて年金額に反映されます。納付猶予と学生納付特例の期間は、保険料を追納していない場合、年金額には反映されません(同ガイド5ページ)。
年金に反映されない期間も、資格期間の10年には数えられる場合があります。納付猶予された期間などが、そうです(同ガイド3ページ)。
自分の加入の記録は、ねんきん定期便とねんきんネットで確かめられます。加入制度、勤め先の名前、資格を取得した年月日、資格を失った年月日、加入月数が載ります。読み方は、ねんきん定期便の一覧から、勤めた月数を勤め先ごとに数え直す方法を書いた記事に書きました。
編集部は、年金額の差を理由に、学歴を取り直すことを勧めません。理由は、年金額の式に学歴が入っておらず、学歴の違いが額に出る場所は、賃金と月数の2つだからです。
軸ごとに、先に確かめることを書きます。
月数を守りたい人は、厚生年金に入っていない月がないかを、加入の記録で先に確かめます。入っていない月は、報酬比例部分に積まれず、国民年金の納付状況でも額が動きます。
平均標準報酬額を上げたい人は、勤め先を選び直す前に、いまの賃金が表のどの行に当たるかを確かめます。表の4通りでは、平均標準報酬額に比例して、報酬比例部分が増えます。賃金を動かす考え方は、年金の額を理由にせず、動くかどうかを決める前の手順を一覧にした入口の記事から始められます。
勤め先の退職給付は、公的年金とは別の制度で、受け取る時期も根拠も違います。定年退職者の額は、別の記事で扱います。
年金の額の見込みは、読者本人の加入記録で出ます。この記事の試算は、記録のない仮の値で、実際に受け取る年金額を示すものではありません。
44年特例は、日本年金機構のガイドが「長期加入者の方」の特例として案内する、特別支給の老齢厚生年金の受給開始年齢の特例です(同ガイド7ページ)。対象は、厚生年金保険の加入期間が44年以上で、加入中ではない人(加入している間は対象外)です。該当すると、本来の受給開始年齢から、報酬比例部分に定額部分を合わせた額を受け取れます(同7ページ)。
条文は、附則8条の老齢厚生年金の受給権者の額の計算を定めます(附則9条の3第1項)。権利を取得した当時に被保険者でなく、被保険者期間が44年以上のときは、43条1項によらず、前条第2項の例で計算します。前条の中身は、この記事では開いていません。
この特例は、特別支給の老齢厚生年金の対象の生年月日の人が前提です(本文の特別支給の節)。18歳の4月から途切れず加入した場合、44年は62歳の3月に当たります(編集部の算出)。
ガイドと条文の条件から、次の人は該当しないと編集部は読みます。
条文の括弧は、次条(附則9条の4)第1項が適用される場合を除くと定めています。この記事は、その条を開いていません。該当するかどうかの個別の判断は、年金事務所に確認してください。
44年働いた人も、老齢厚生年金は原則として65歳から受け取れます(法42条)。44年特例は、65歳より前の特別支給で、報酬比例部分に定額部分も加えて受け取れる特例です(同ガイド7ページ)。
定額部分の計算式は、ガイドの7ページにあります。この記事の試算には、定額部分を入れていません。
厚生年金は、就職して適用事業所に使用されるに至った日に、加入の資格を取得します(法13条1項)。18歳で入社する人も、原則として加入の対象です(法9条。適用除外は法12条にあり、この記事では扱いません)。
月数は、資格を取得した月から資格を失った月の前月までを数えます(法19条1項)。入社日の手続きの細部は、この記事では扱いません。
第2号被保険者(会社員など厚生年金に加入している人)の20歳から60歳になるまでの期間は、国民年金の保険料納付済期間に含まれます(日本年金機構のガイド5ページ)。老齢基礎年金の満額は20歳から60歳になるまでの480月で決まります(同5ページ)。令和8年度の満額は年84万7,300円です。厚生年金に入っていない期間は、国民年金の納付状況で額が決まります。
編集部が確認した範囲(令和6年度の事業の概況の本文を2026年10月19日に走査)では、学歴別の年金額の公表値が見当たりません。老齢厚生年金の式に学歴の欄はなく、額は月数と平均標準報酬額で変わります。月30万円で比べると、456月は年749,800円、504月は年828,727円で、差は年78,926円です(編集部の試算)。456月と504月は加入開始年齢の例で、学歴の区分ではありません。
定年を60歳として、18歳から60歳までの504月、平均標準報酬額が月30万円なら、老齢基礎年金の満額と合わせて月139,668円です(令和8年度の額、編集部の試算)。前提は、平成15年4月以降の期間だけを数え、将来の改定や繰上げ・繰下げを入れないことです。読者本人の金額でも、受け取る年金額の約束でもありません。令和6年度末の受給権者の平均(男女計150,289円)は、加入期間も生年も異なる人の平均で、同じ前提の値ではありません。
自分の加入の記録を見て、厚生年金に入っていた月数を勤め先ごとに数えてください。その月数と、いまの賃金の標準報酬月額を、この記事の表の行に当てはめるところまでが、この記事の使い方です。
※本記事は公的資料に基づく一般的な情報で、数値は令和8年度のもの、公表値は令和6年度末のものです。2026年10月19日(44年特例のFAQは10月23日)時点で確認しました。年金の額と保険料は年度ごとに改定されます。最新の内容は、日本年金機構の公表資料をご確認ください。
※年金の見込み額や加入の記録など個別の状況については、年金事務所、街角の年金相談センター、勤務先の担当部署などの公的機関へご確認ください。